Līdz ar Kevina Vorša — Donalda Trampa izvēlētā kandidāta — iecelšanu ietekmīgās ASV Federālo rezervju sistēmas (FRS) vadītāja amatā rodas jautājums: vai jaunais vadītājs spēs nosargāt pasaules galvenās rezerves valūtas pārākumu?Kad dolāra sargi ik pēc sešām nedēļām tiekas, lai noteiktu bāzes procentu likmi, uz spēles ir likts daudz vairāk nekā tikai ASV ekonomikas nākotne. Vašingtonā, Eklsa ēkā (Eccles Building), kur atrodas Federālo rezervju sistēmas (FRS) mītne, pieņemtie lēmumi ietekmē arī globālās ekonomikas likteni. Galu galā dolārs ir pasaules finanšu sistēmas pamats — realitāte, kas saglabājusies kopš Otrā pasaules kara beigām.Gadu desmitu gaitā ikviens FRS vadītājs ir izstrādājis savu unikālu stratēģiju, lai tiktu galā ar milzīgo spiedienu, ko uzliek šis amats. Piemēram, Pols Volkers mēdza kaitināt kolēģus ar savu lēto cigāru dūmiem, savukārt Alans Grīnspens, kā zināms, mēdza studēt sanāksmju dokumentus, sēžot vannā. Džeroms Pauels uzklausīja prognozes par darba tirgu un inflāciju gluži kā tiesnesis, kas uzklausa argumentus tiesas zālē. Turklāt viņam piemīt neparasta spēja izrunāt veselus teikumus no beigām uz sākumu — triks, kas, savulaik, strādājot par investīciju baņķieri, sajūsmināja viņa kolēģus.Tagad Kevins Voršs ieņēmis Pauela vietu. Kā viņš tiks galā ar spiedienu, kļūs skaidrs četru gadu pilnvaru termiņa laikā. Skaidrs viens: viņš pārņem vadību FRS sistēmā vēsturiski izšķirošā brīdī.ASV prezidenta Donalda Trampa laikā centrālās bankas vadītājiem ir nācies strādāt sarežģītos apstākļos. Piemēram, Pauels tika nievājoši dēvēts par “nekompetentu muļķi” tikai tāpēc, ka atteicās samazināt procentu likmes un “atvērt naudas plūdus”. Tieslietu departaments pat uzsāka izmeklēšanu pret viņu saistībā ar aizdomām par krāpšanu, kas skāra bankas galvenās mītnes renovāciju. Tramps reiz rakstīja: “Neviens nekļūst par Federālo rezervju sistēmas (FRS) vadītāju, ja vien viņam nav tādi paši uzskati kā man.”Šis skandalozais izteikums kļuva par nopietnu šķērsli 56 gadus vecajam kandidātam Voršam, kurš šajā jomā ir jaunpienācējs.
Būdams 100 miljonus dolāru vērta kapitāla īpašnieks, šis bijušais Volstrītas baņķieris ir turīgākais FRS vadītājs tās vēsturē. Tomēr viņam neizdodas kliedēt bažas par atkarību no prezidenta, tādējādi graujot Federālo rezervju sistēmas neatkarību.Patiesībā Voršs nevarētu vienpersoniski īstenot prezidenta vēlmes. Lai samazinātu procentu likmes, nepieciešams vairākuma balsojums divpadsmit locekļu padomē – institūcijā, kurā joprojām darbosies arī tās bijušais vadītājs Džeroms Pauels. Neskatoties uz to, finanšu pasaule uz Voršu raugās ar bažām – jo pirms uzklausīšanas Kongresā viņš solīja īstenot “režīma maiņu”: komunicēt ar sabiedrību retāk nekā viņa priekšgājēji, kā arī pārskatīt datus par darba tirgu un ekonomiskajām prognozēm. Volstrītā pieaug satraukums; “JPMorgan Chase” izpilddirektors Džeimijs Daimons uzsvēra, ka centrālās bankas neatkarība ir “ārkārtīgi būtisks jautājums”.ASV saskaras ar jauna inflācijas viļņa draudiem.Tikmēr Tramps intervijā telekanālam NBC atgādināja Voršam, ko viņš sagaida no sava cilvēka FRS: Voršam nevajadzētu “iznīcināt” ASV gūtos panākumus, bet gan samazināt procentu likmes. Problēma ir tā, ka laikā, kad ASV akciju tirgus piedzīvo uzplaukumu, tiek radīti tūkstošiem jaunu darbavietu, bet karš ar Irānu veicina cenu kāpumu, papildu “lētas naudas” iepludināšana varētu izraisīt vēl straujāku inflāciju. Taču jebkuras centrālās bankas galvenais uzdevums ir nodrošināt cenu stabilitāti. Tādējādi Trampa vēlmes ir tiešā pretrunā ar FRS pilnvarām.Milzīgā ASV parāda problēma, Trampa uzsāktie tirdzniecības kari, prezidenta autokrātiskās tieksmes un mēģinājumi graut tiesiskumu jau tagad vājina ASV dolāra kā pasaules galvenās rezerves valūtas statusu. Vai dolāra dominance — kas ilgi tika uzskatīta par absolūti neapstrīdamu faktu — tuvojas beigām?Prognozes par dolāra norietu ir parādījušās atkal un atkal, taču ASV valūta vienmēr ir spējusi pierādīt savu noturību. Tomēr šoreiz ekonomisti brīdina, ka lejupslīdes pazīmes ir skaidrākas nekā jebkad agrāk. Piemēram, ekonomists Kenets Rogofs norāda: lai gan Donalds Tramps nav vienīgais vaininieks Amerikas “dolāra privilēģijas” beigās, viņš darbojas kā “spēcīgs paātrinātājs” šai tendencei.Pēc Otrā pasaules kara vecās Eiropas impērijas bija drupās, kas ļāva ASV turpmākajās desmitgadēs pacelties un kļūt par pasaules spēcīgāko ekonomiku. Bretonvudas vienošanās nostiprināja dolāra statusu kā jauno globālo etalonvalūtu, ASV garantējot tās konvertējamību zeltā pēc fiksēta kursa. Tomēr, daļēji dēļ dārgā Vjetnamas kara, šī saikne ar zelta cenu galu galā kļuva par problēmu. Tādēļ Ričards Niksons atcēla konvertējamības garantija. Tā dēvētais “Niksona šoks” iedzina tirgus haosā un izraisīja sašutumu valdībās visā pasaulē. Šis notikums bija tikpat dramatisks kā Trampa ieviestie soda tarifi pagājušā gada aprīlī – “atbrīvošanas dienā”. Sanāksmē Romā Niksona administrācijas finanšu ministrs Džons Konalijs paziņoja izmisumā esošajiem pasaules līderiem: “Tas ir mūsu dolārs, bet tā ir jūsu problēma.”Kļūdains uzskats! Turpmākajos gados pašas Amerikas Savienotās Valstis satricināja ekonomiskās krīzes – līdz brīdim, kad Federālo rezervju sistēmas vadītājs Pols Volkers, agresīvi paaugstinot procentu likmes, savaldīja nekontrolēto inflāciju. Iemesls, kāpēc dolārs pārcieta šīs un vēlākās krīzes, slēpjas tā dziļajā integrācijā globālajā finanšu sistēmā.Tomēr dolāra spēks nebalstās tikai uz to. Pēc ekonomista Keneta Rogofa domām, tieši uzticēšanās ASV tiesību sistēmas godīgumam ir likusi investoriem uzskatīt Amerikas aktīvus par drošākajiem ieguldījumiem pasaulē. Šī uzticēšanās tagad izgaist, jo ASV mazinās tiesiskums, bet Tramps pārklāj pasauli ar soda tarifiem. Sekas: dolārs zaudē vērtību, un ASV valdības obligāciju procentu likmes pieaug.Pagaidām dolāra dominance joprojām ļauj ASV lēti aizņemties savā nacionālajā valūtā – privilēģija, ko Tramps plaši izmanto. Viņš to liek lietā, lai finansētu savu kampaņu pret Irānu (kas izmaksā divus miljardus dolāru dienā), kā arī savu jaunāko likumdošanas paketi – tā dēvēto “lielo, skaisto likumprojektu” ar visiem tajā ietvertajiem nodokļu samazinājumiem. ASV parādsaistību apjoms jau ir tikpat liels, kāds tas bija neilgi pēc Otrā pasaules kara beigām, un pašlaik sasniedz aptuveni 70 triljonus dolāru – vairāk nekā pusi no visas pasaules ekonomiskās produkcijas. Šobrīd ASV parāda apkalpošanai tērē vairāk līdzekļu nekā aizsardzībai; vēsturiski šāda robežšķirtne ir kalpojusi par kritisku pagrieziena punktu. Investīciju leģenda Rejs Dalio, kurš ir pētījis globālo impēriju norietu, norādījis: brīdī, kad impērija vairs nespēj apkalpot savus milzīgos parādus un citas valstis atsakās tai turpināt aizdot naudu, gals ir klāt. Tā tas bija Lielbritānijas, Nīderlandes un Spānijas impēriju gadījumā.Pieaug bažas par “sistēmiskiem riskiem”. Tramps ir atzinis, ka milzīgais procentu maksājumu slogs ir problēma, taču viņam nav nodoma ierobežot tēriņus; gluži pretēji – viņš mudina uz vēl lielāku “lētas naudas” pieejamību. Tas ir viens no iemesliem, kāpēc viņš izdara spiedienu uz Voršu un FRS padomi, pieprasot samazināt bāzes procentu likmi.Kens Rogofs jau ir prognozējis smagu parādu krīzi nākamo piecu gadu laikā. Arī ekonomists Viljams Vaits, bijušais Starptautisko norēķinu bankas galvenais ekonomists, brīdina par paaugstinātu “sistēmisko risku”. Ķīna, Japāna un Eiropas Centrālā banka jau sen ir sākušas samazināt savas dolāru rezerves, tā vietā izvēloties ieguldīt zeltā.Viņu vietā nāk Amerikas riska ieguldījumu fondi (hedžfondi). Ja agrāk investori atradās tādās vietās kā Pekina vai Brisele, tad tagad tie ir sastopami tādās “nodokļu oāzēs” kā Kaimanu salas. Tur reģistrētie spekulanti masveidā uzpērk šos vērtspapīrus, bieži vien izmantojot īstermiņa aizdevumus. Vaits pauž bažas, ka negaidītu tirgus satricinājumu gadījumā šie spekulanti varētu saskarties ar maksājumu grūtībām, kas savukārt varētu izraisīt bīstamu lejupslīdes spirāli. Šādā scenārijā centrālās bankas amatpersonai Voršam nāktos iejaukties; rezultātā varētu veidoties nestabils cikls ar straujiem uzplaukumiem un sabrukumiem vai pat globāla depresija, kas līdzinātos 20. gadsimta 20. gadu beigu krīzei. Protams, arī obligāciju tirgi apzinās briesmas, ko rada nekontrolēti augošais ASV valsts parāds. Marta Gimbele, pētniecības institūta “Yale Budget Lab” vadītāja, salīdzina šo situāciju ar sižetu no romantiskas filmas: obligāciju tirgi ir kā jauna sieviete, kas lielpilsētā tiekas ar vīrieti (ASV) – vīrieti, kurš pret viņu vairs neizturas labi. Tāpēc viņa sāk meklēt citus partnerus.Šajā kontekstā eiro varētu kļūt par alternatīvu. Lai gan uzticēšanās eirozonas institūcijām joprojām ir augsta, arī Eiropa saskaras ar būtiskiem politiskiem un ekonomiskiem izaicinājumiem. Tādēļ ekonomists Vaits prognozē sašķelšanos divās nometnēs: “dolāra blokā” un otrā nometnē, kurā dominē Ķīnas valūta – juaņa (renminbi). Pekina liek manīt par iespēju piesaistīt savu valūtu zelta cenai – līdzīgi tam, kā to darīja ASV pirms tā dēvētā “Niksona šoka”.
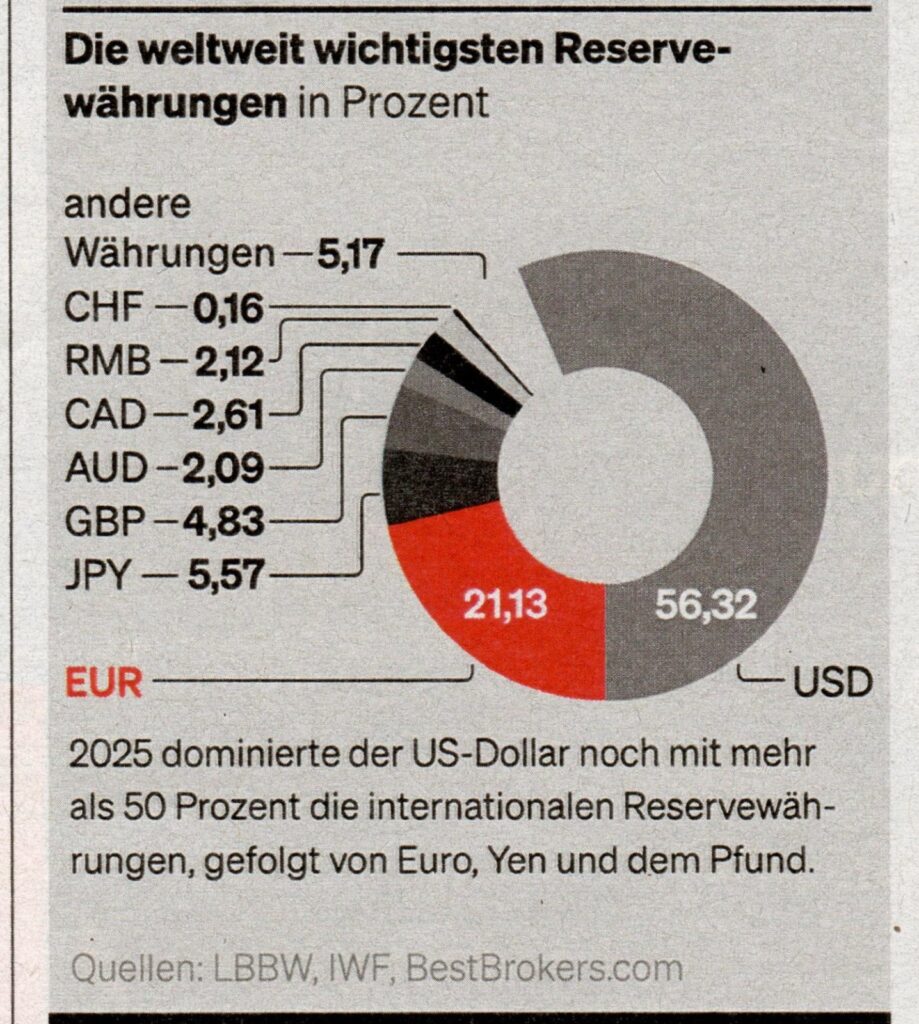
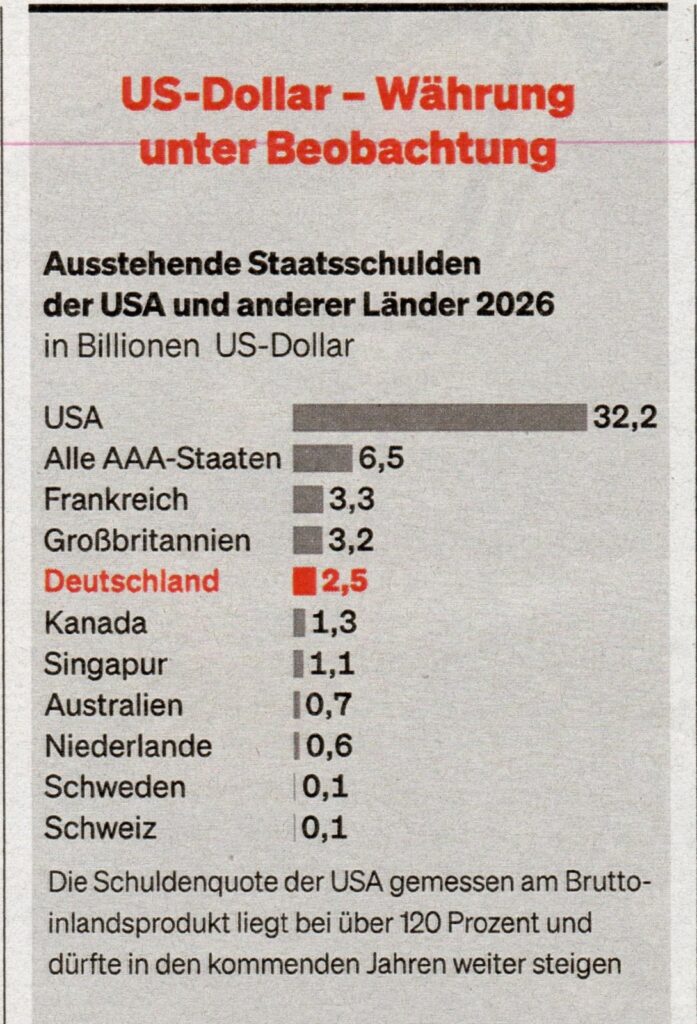
Taču joprojām ir atklāts jautājums, vai autokrātiskā Ķīna ar tās ekspansionistiskajām ambīcijām attiecībā uz Taivānu patiešām izrādītos labāka alternatīva ASV dolāram.ASV dolārs bieži vien ir izrādījies tikpat pielāgoties spējīgs kā ekonomiskā lielvara, kas to emitē. Savulaik dolārs mirdzēja tikpat spoži kā zelts, vēlāk kļuva par galveno norēķinu līdzekli ilgajā “naftas laikmetā”, bet tagad – saskaņā ar bankas “Julius Bär” salīdzinoši optimistisko analīzi – tas varētu pārtapt par “tehnoloģiju dolāru”. Jaunais FRS vadītājs Voršs cer, ka mākslīgā intelekta uzplaukums, ko virza Amerikas tehnoloģiju giganti un mikroshēmu ražotāji, veicinās produktivitātes pieaugumu, tādējādi, iespējams, ļaujot īstenot Trampa vēlamos procentu likmju samazinājumus.Tomēr ekonomisti brīdina, ka vērienīgas investīcijas mākslīgā intelekta datu centru energoapgādes infrastruktūrā, visticamāk, veicinās cenu kāpumu. Kens Rogofs arī pauž bažas, ka varētu veidoties “ideālā vētra”: vēl lielāks ASV parāds, augstākas reālās procentu likmes, ģeopolitiskā nestabilitāte un FRS vadītājam Kevinam Voršam būtu jāstājas pretī Trampam, lai nosargātu FRS neatkarību un vairotu investoru uzticību. Ja viņam tas neizdosies, drīz vien varētu parādīties jauns sauklis: “Jūsu dolārs — visu problēma.” Vēl jāatgādina, ka apskatīt zeltu, kas tiek glabāts Ņujorkas Federālo rezervju bankā, nevienam no malas nav izdevies. ASV dolārs — valūta, kas atrodas pastiprinātas uzmanības lokāASV un citu valstu valsts parāds 2026. gadā (triljonos ASV dolāru)ASV 32,2Visas valstis ar AAA kredītreitingu 6,5Francija 3,3Lielbritānija 3,2Vācija 2,5Kanāda 1,3Singapūra 1,1Austrālija 0,7Nīderlande 0,6Zviedrija 0,1Šveice 0,1ASV valsts parāda attiecība pret IKP pārsniedz 120 procentus, un paredzams, ka tuvākajos gados tā turpinās pieaugt. Pasaules galvenās rezervju valūtas (procentos)Citas valūtas – 5,17CHF – 0,16RMB – 2,12CAD – 2,61AUD – 2,09GBP – 4,83JPY – 5,57EUR – 21,13USD – 56,32Uz 2025. gadu ASV dolārs joprojām dominē starptautisko rezervju valūtu vidū ar vairāk nekā 50 procentu lielu īpatsvaru; tam sekoja eiro, jena un mārciņa.Avoti: LBBW, SVF, BestBrokers.com
Latvijas Tirgotāju kamera Ieriķu iela 60-187, Rīga, LV-1084 PVN reģ.Nr. LV 40008034113 Luminor Bank AS Latvijas filiāle LV48RIKO0000084729323 Kods RIKOLV2X